在数字经济浪潮下,互联网投融资服务平台正成为连接资本与创意的重要桥梁。以'掌上红豆'为代表的个人互联网服务模式,通过整合信息撮合、风险评估与资金对接功能,为个人创业者和小微项目提供了前所未有的融资便利。本文将探讨这类平台的核心价值、运作机制及面临的挑战。
一、互联网投融资服务的兴起背景
传统金融体系对个人创业者和小微企业的覆盖存在明显盲区:审批周期长、抵押要求高、信息不对称等问题限制了草根创新者的融资渠道。互联网投融资平台借助大数据、云计算等技术手段,降低了信息获取与交易成本,使'人人可融资、人人可投资'成为可能。'掌上红豆'等服务品牌正是瞄准这一空白,将金融服务嵌入移动终端,实现指尖上的资本匹配。
二、掌上红豆式个人互联网服务的功能特征
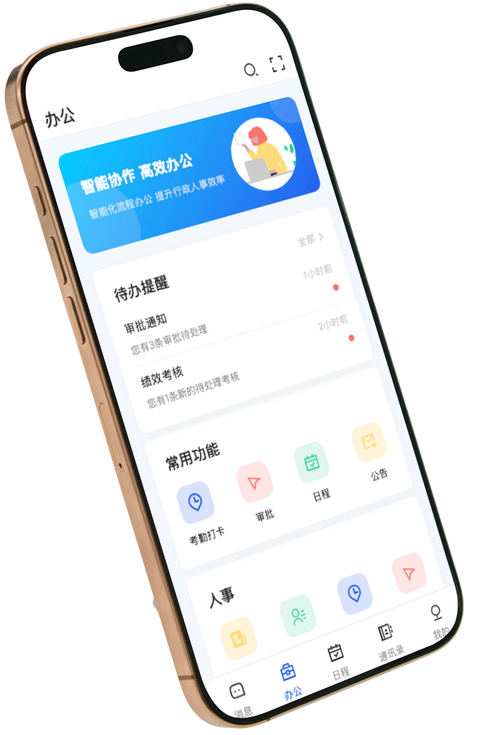
'掌上红豆'类平台通常具备三大核心功能:其一,智能投融资匹配。通过用户画像与项目标签体系,自动推荐潜在的出资方或融资项目,缩短对接路径。其二,轻量化风控评估。依托行为数据、社交信用及第三方征信,构建适用于个人场景的信用评分模型,替代传统重资产抵押模式。其三,全流程线上操作。从注册认证、项目发布、电子签约到资金划转,均在移动端完成,显著提升用户体验。这种'个人互联网服务'的形态,本质上将金融服务从机构柜台解放出来,转化为随身可用的工具。
三、重建个人融资的信任机制
互联网投融资的核心难题在于信任。'掌上红豆'模式通过技术手段与制度设计双管齐下:一方面,利用区块链存证或第三方资金托管确保交易透明;另一方面,建立投融资双边的互评体系与黑名单共享机制,形成声誉约束。部分平台引入融资担保或风险准备金制度,对个人投资者的本金损失提供有限保障。这些安排虽不能完全消除风险,但有效提升了小额投融资活动的可行性与可持续性。
四、现实挑战与规范发展
尽管前景可观,互联网投融资服务仍面临监管边界模糊、个人数据滥采、项目违约追偿困难等问题。部分平台以'金融创新'之名行非法集资之实,损害了行业公信力。对于'掌上红豆'等个人服务品牌而言,合规经营是生命线:需严格遵守网络借贷信息中介、股权众筹等监管规定,落实客户资金第三方存管,不承诺保本保息,并强化投资者适当性管理。引入人工智能辅助的贷后监控与预警系统,可降低违约率。
五、
互联网投融资服务平台以其便捷、普惠的特质,正在重塑个人创业融资的生态图景。'掌上红豆'式的个人互联网服务,不仅是技术工具,更是一种金融民主化的实践。随着监管框架的完善与信用基础设施的健全,这类平台有望在风险可控的前提下,释放更大的社会价值——让每一个有价值的创意,都能在指尖与资本相遇。